📌 한눈에 보기
- 누구에게: 개업을 앞두었거나, 지금 간이과세자인 사장님
- 한 줄 답: 지난해 매출(부가세 포함)이 1억 400만 원 미만이면 간이과세자예요. 넘으면 다음 해 7월 1일부터 일반과세자로 바뀌고, 처음 개업한 해는 매출을 12개월로 늘려서 따져요.
- 다루는 것: 기준 금액 · 개업 첫해 계산 · 바뀌는 날 · 세금 계산 차이 · 신고 횟수 · 바뀔 때 챙길 것
- 근거: 부가가치세법·시행령, 국세청 안내 (2026년 10월 22일 확인)
안녕하세요, 램프지니입니다. 저는 2021년 10월에 식당 문을 열면서 간이과세자로 사업자 등록을 했어요. 그런데 매출이 좀 오르면서 일반과세자로 바뀌었고, 지금은 세무사님께 신고를 맡기는 일반과세자예요. 그때 '왜 바뀌는지' 잘 몰랐던 걸 이번에 법 조문까지 찾아 정리했어요.
1. 간이과세자 기준은 얼마인가요?
지난해 공급대가(부가세를 포함한 매출) 합계가 1억 400만 원 미만이면 간이과세자예요. 2024년 7월 1일부터 이 금액이 됐고, 그 전에는 8천만 원(2021년), 더 전에는 4,800만 원이었어요.
음식점은 간이과세를 받을 수 없는 업종 목록에 들어 있지 않아요. 다만 국세청 고시로 출장음식처럼 일부 종목이나, 정해진 지역·상가에 있는 가게는 간이과세를 받을 수 없어요.
항목간이과세자일반과세자
| 기준 | 지난해 매출 1억 400만 원 미만 | 그 이상 |
| 세금 계산 | 매출 × 업종별 비율(음식점 15%) × 10% | 매출세액(10%) − 매입세액 |
| 매입 공제 | 매입액의 0.5%, 돌려받는 돈 없음 | 매입세액 전부 공제 |
| 세금 면제 | 연 매출 4,800만 원 미만이면 면제 | 없음 |
| 세금계산서 | 4,800만 원 미만·신규는 영수증만 | 발급 |
| 신고 | 1년 1번 (1월) + 7월 예정부과 | 1년 2번 (1월·7월) + 4월·10월 예정고지 |
2. 처음 개업하면 어떻게 정해지나요?
사업자 등록을 할 때 간이과세를 받을지 함께 신고해요. 그러면 첫 과세기간은 간이과세자가 돼요. 저도 이렇게 시작했어요.
개업한 해는 영업한 기간이 짧으니, 그 기간 매출을 12개월로 늘려서 기준과 비교해요. 한 달이 안 되는 날은 한 달로 쳐요.
3. 언제 일반과세자로 바뀌나요?
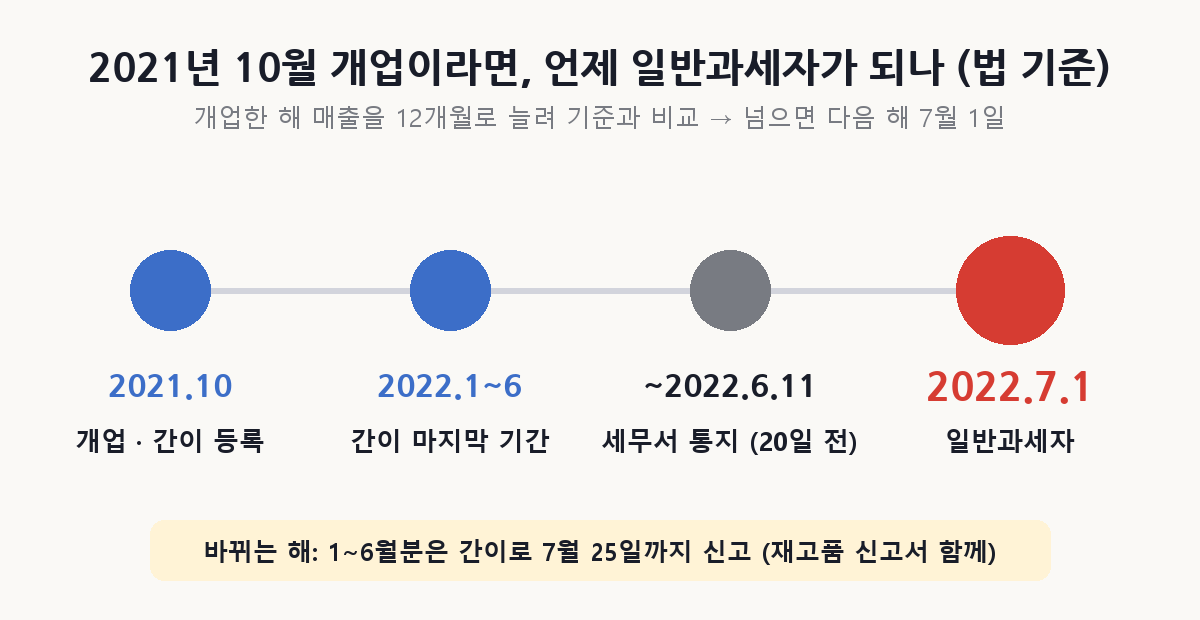
법으로는 개업한 다음 해 7월 1일에 바뀌어요. 그 뒤로는 매년 7월 1일을 기준으로 지난해 매출을 보고 다시 정해요. 세무서는 바뀌기 20일 전까지 통지하고, 바뀌는 날까지 사업자등록증을 고쳐 줘요.
예를 들어 2021년 10월 15일에 개업했다면 영업 기간은 3개월로 봐요. 그 3개월 매출이 2,000만 원이면 4를 곱해 1년 8,000만 원으로 보고, 당시 기준(8천만 원) 미만이 아니니 2022년 7월 1일부터 일반과세자가 돼요. (이해를 돕기 위한 예시예요.)
제 기억으로는 6개월쯤 만에 바뀐 것 같은데, 법대로라면 2021년 10월 개업은 2022년 7월 1일이에요. 정확한 날짜는 그때 받은 전환 통지서나 사업자등록증 정정일로 확인할 수 있어요.
4. 세금은 어떻게 달라지나요?
간이과세자는 매출에 업종별 비율(음식점 15%)과 10%를 곱해요. 예를 들어 연 매출 6,000만 원인 간이과세 음식점은 6,000만 원 × 15% × 10% = 90만 원에서 매입 공제를 빼요. (예시예요.) 매입 공제는 매입액의 0.5%뿐이고, 공제가 더 많아도 돌려받지 못해요. 연 매출 4,800만 원 미만이면 부가세를 아예 안 내요.
일반과세자는 매출세액 10%에서 재료·물건을 살 때 낸 매입세액을 전부 빼요. 그래서 매입이 클 때는 돌려받기도 하고, 음식점이 받는 의제매입세액공제도 받을 수 있어요.
5. 신고는 몇 번 하나요?
간이과세자는 1년에 한 번, 다음 해 1월 25일까지 신고해요. 7월에는 지난 세금의 절반을 미리 걷는 예정부과가 있어요(50만 원 미만이면 안 걷어요).
일반과세자는 1월과 7월 두 번 확정신고를 하고, 4월과 10월에는 예정고지를 받아요. 저도 이번 10월에 예정고지를 받아 냈어요. 간이에서 막 바뀐 첫 기간에는 예정고지가 나오지 않아요.
6. 일반과세자로 바뀔 때 챙길 것
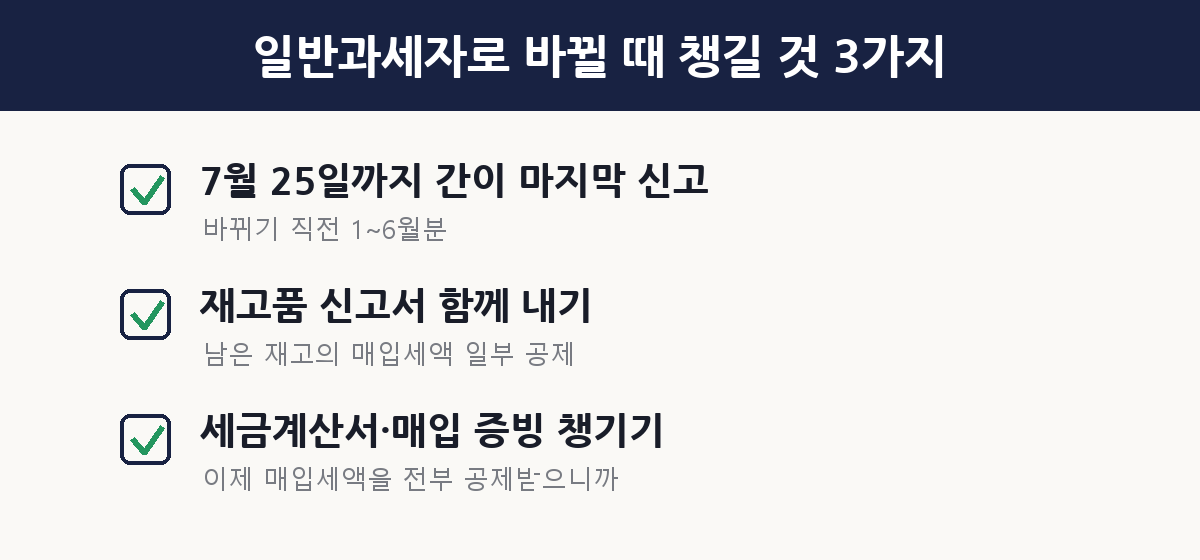
- 바뀌기 직전(1~6월분) 간이 신고는 7월 25일까지예요.
- 그때 재고품 신고서를 함께 내면, 남아 있는 재고의 매입세액 일부를 공제받을 수 있어요.
- 이제 세금계산서를 발급하고, 매입 증빙(세금계산서·카드 영수증)을 잘 모아야 해요.
7. 다시 간이로 돌아갈 수 있나요?
지난해 매출이 다시 1억 400만 원 아래로 내려가면, 다음 해 7월 1일부터 다시 간이과세자가 될 수 있어요. 일부러 간이과세를 포기하면 3년 동안 간이로 못 돌아가는데, 2024년 7월부터는 지난해 매출이 4,800만~1억 400만 원이면 3년 전이라도 다시 신청할 수 있어요.
개업 사장님 체크리스트
- ☐ 사업자 등록 때 간이과세를 받을지 정했는가
- ☐ 우리 가게 종목·위치가 간이과세 배제 대상인지 확인했는가
- ☐ 개업 첫해 매출을 12개월로 늘려 기준(1억 400만 원)과 비교해 봤는가
- ☐ 바뀌기 20일 전까지 세무서 통지가 왔는지 살폈는가
- ☐ 바뀌는 해 7월 25일 신고 때 재고품 신고서를 챙겼는가
자주 묻는 질문
Q. 간이과세자가 무조건 유리한가요?
세금이 적은 대신, 인테리어처럼 매입이 큰 시기에도 매입세액을 돌려받지 못해요. 개업 초 큰 돈이 들 때는 세무사님과 따져 보세요.
Q. 매출 기준은 카드 매출만인가요?
현금·카드·현금영수증 등을 모두 합친 공급대가(부가세 포함 금액)예요.
Q. 바뀌는 걸 미리 알 수 있나요?
세무서가 바뀌기 20일 전까지 통지해요. 통지를 받지 못하면 그 기간까지는 간이과세가 유지돼요.
함께 보면 좋은 글
👉 부가세 예정고지 납부기한 11월 2일까지, 카톡으로 온 고지서 내는 법 (2026)
👉 노란우산공제 혜택과 조건 총정리, 식당 사장이 가입하고 정리한 7가지 (2026)
국세청
국세청
www.nts.go.kr
이 글은 2026년 10월 22일에 부가가치세법·시행령과 국세청 안내를 확인해 정리했어요. 기준 금액과 비율은 바뀔 수 있으니 국세청에서 다시 확인하시고, 세금 판단은 세무사님과 상의하세요.
궁금한 건 댓글로 남겨 주세요!
'세금·절세' 카테고리의 다른 글
| 부가세 예정고지 납부기한 11월 2일까지, 카톡으로 온 고지서 내는 법 (2026) (1) | 2026.10.22 |
|---|---|
| 노란우산공제 혜택과 조건 총정리, 식당 사장이 가입하고 정리한 7가지 (2026) (0) | 2026.10.21 |